Domain rohstofflieferant.de kaufen?
Wir ziehen mit dem Projekt
rohstofflieferant.de um.
Sind Sie am Kauf der Domain
rohstofflieferant.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rohstofflieferant.de kaufen?
Was ist eine innergemeinschaftliche Lieferung?
Was ist eine innergemeinschaftliche Lieferung? Eine innergemeinschaftliche Lieferung bezeichnet den steuerfreien Warenverkehr zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Dabei wird die Umsatzsteuer nicht im Lieferland, sondern im Bestimmungsland erhoben. Um von dieser Regelung profitieren zu können, müssen bestimmte Voraussetzungen erfüllt sein, wie etwa die korrekte Erfassung der Umsatzsteuer-Identifikationsnummer des Kunden. Die innergemeinschaftliche Lieferung ist wichtig für den Handel innerhalb der EU und trägt zur Vereinfachung des grenzüberschreitenden Warenverkehrs bei. Es ist daher wichtig, die entsprechenden gesetzlichen Regelungen und Vorschriften zu beachten, um von den steuerlichen Vorteilen einer innergemeinschaftlichen Lieferung profitieren zu können. **
Wie bucht man innergemeinschaftliche Lieferung?
Um eine innergemeinschaftliche Lieferung zu buchen, müssen bestimmte Voraussetzungen erfüllt sein. Zunächst benötigt man eine gültige Umsatzsteuer-Identifikationsnummer (USt-IdNr.) sowohl für den liefernden als auch den empfangenden Unternehmer. Zudem muss die Lieferung an ein anderes EU-Land erfolgen und der Warentransport muss nachweislich in das Zielland erfolgen. Die Buchung erfolgt dann in der Umsatzsteuervoranmeldung in der entsprechenden Zeile für innergemeinschaftliche Lieferungen. Es ist wichtig, alle erforderlichen Dokumente wie Rechnungen und Transportdokumente sorgfältig aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich tatsächlich um eine innergemeinschaftliche Lieferung handelt. **

Ähnliche Suchbegriffe für Innergemeinschaftliche
Top-Angebote
Produkte zum Begriff Innergemeinschaftliche:

-
Was bedeutet steuerfreie innergemeinschaftliche Lieferung?
Die steuerfreie innergemeinschaftliche Lieferung bezieht sich auf den grenzüberschreitenden Warenverkehr innerhalb der Europäischen Union, bei dem keine Umsatzsteuer erhoben wird. Diese Regelung gilt, wenn ein Unternehmen Waren an ein anderes Unternehmen in einem anderen EU-Land liefert und beide Parteien über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Die steuerfreie innergemeinschaftliche Lieferung ist in der EU umsatzsteuerlich geregelt, um den Handel zwischen den Mitgliedsstaaten zu erleichtern und Wettbewerbsverzerrungen zu vermeiden. Es ist wichtig, die Voraussetzungen und Dokumentationspflichten für eine steuerfreie innergemeinschaftliche Lieferung genau zu beachten, um mögliche Steuerfallen zu vermeiden. **
-
Wann liegt eine innergemeinschaftliche Lieferung vor?
Eine innergemeinschaftliche Lieferung liegt vor, wenn Waren von einem Unternehmen in einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Die gelieferten Waren müssen physisch von einem Mitgliedsstaat in einen anderen transportiert werden. Zudem muss der Erwerber die Waren für sein Unternehmen erwerben und über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Die korrekte Dokumentation und Meldung der innergemeinschaftlichen Lieferung ist für die Umsatzsteuerabrechnung und die Einhaltung der EU-Regelungen wichtig. **
-
Was ist eine steuerfreie innergemeinschaftliche Lieferung?
Eine steuerfreie innergemeinschaftliche Lieferung ist eine Warenlieferung, die zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten stattfindet. Dabei wird die Umsatzsteuer nicht vom liefernden Unternehmen in Rechnung gestellt, sondern der Kunde ist verpflichtet, die Umsatzsteuer im Bestimmungsland zu entrichten. Um von der Steuerbefreiung zu profitieren, müssen bestimmte Voraussetzungen erfüllt sein, wie beispielsweise die korrekte Dokumentation der Lieferung und die Einhaltung der Meldepflichten. Eine steuerfreie innergemeinschaftliche Lieferung trägt dazu bei, den Handel innerhalb der EU zu erleichtern und die Bürokratie für Unternehmen zu reduzieren. **
-
Wann ist eine innergemeinschaftliche Lieferung steuerpflichtig?
Eine innergemeinschaftliche Lieferung ist steuerpflichtig, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass die Ware von einem Unternehmen in einem EU-Land an ein anderes Unternehmen in einem anderen EU-Land geliefert wird. Zudem muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware in ein anderes EU-Land transportiert werden. Die steuerliche Behandlung richtet sich nach den Regelungen des jeweiligen EU-Landes, in dem die Lieferung stattfindet. Es ist wichtig, die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung genau zu prüfen, um mögliche Steuerfallen zu vermeiden. **
Wann ist es eine innergemeinschaftliche Lieferung?
Eine innergemeinschaftliche Lieferung liegt vor, wenn Waren von einem Unternehmen in einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Die gelieferten Waren müssen zudem physisch von einem Mitgliedsstaat in einen anderen transportiert werden. Es ist wichtig, dass alle Voraussetzungen gemäß den EU-Umsatzsteuerrichtlinien erfüllt sind, um von einer innergemeinschaftlichen Lieferung sprechen zu können. Die korrekte Dokumentation und Nachweise sind entscheidend, um die Steuerfreiheit dieser Lieferung zu gewährleisten. **
Wer zahlt Steuer bei innergemeinschaftliche Lieferung?
Bei einer innergemeinschaftlichen Lieferung zahlt der Käufer die Steuer. Der Verkäufer ist jedoch verpflichtet, die Lieferung in seinem eigenen Land steuerfrei zu behandeln und die Umsatzsteuer-Identifikationsnummer des Käufers zu überprüfen. Der Käufer muss dann die Umsatzsteuer in seinem eigenen Land gemäß den dort geltenden Steuervorschriften abführen. Es ist wichtig, dass beide Parteien die notwendigen Dokumente und Nachweise für die innergemeinschaftliche Lieferung vorlegen können, um mögliche Steuerprüfungen zu bestehen. Es ist ratsam, sich vor einer innergemeinschaftlichen Lieferung über die jeweiligen steuerlichen Pflichten zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftliche:
-
Was ist eine innergemeinschaftliche Lieferung?
Was ist eine innergemeinschaftliche Lieferung? Eine innergemeinschaftliche Lieferung bezeichnet den steuerfreien Warenverkehr zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Dabei wird die Umsatzsteuer nicht im Lieferland, sondern im Bestimmungsland erhoben. Um von dieser Regelung profitieren zu können, müssen bestimmte Voraussetzungen erfüllt sein, wie etwa die korrekte Erfassung der Umsatzsteuer-Identifikationsnummer des Kunden. Die innergemeinschaftliche Lieferung ist wichtig für den Handel innerhalb der EU und trägt zur Vereinfachung des grenzüberschreitenden Warenverkehrs bei. Es ist daher wichtig, die entsprechenden gesetzlichen Regelungen und Vorschriften zu beachten, um von den steuerlichen Vorteilen einer innergemeinschaftlichen Lieferung profitieren zu können. **
-
Wie bucht man innergemeinschaftliche Lieferung?
Um eine innergemeinschaftliche Lieferung zu buchen, müssen bestimmte Voraussetzungen erfüllt sein. Zunächst benötigt man eine gültige Umsatzsteuer-Identifikationsnummer (USt-IdNr.) sowohl für den liefernden als auch den empfangenden Unternehmer. Zudem muss die Lieferung an ein anderes EU-Land erfolgen und der Warentransport muss nachweislich in das Zielland erfolgen. Die Buchung erfolgt dann in der Umsatzsteuervoranmeldung in der entsprechenden Zeile für innergemeinschaftliche Lieferungen. Es ist wichtig, alle erforderlichen Dokumente wie Rechnungen und Transportdokumente sorgfältig aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich tatsächlich um eine innergemeinschaftliche Lieferung handelt. **
-
Was bedeutet steuerfreie innergemeinschaftliche Lieferung?
Die steuerfreie innergemeinschaftliche Lieferung bezieht sich auf den grenzüberschreitenden Warenverkehr innerhalb der Europäischen Union, bei dem keine Umsatzsteuer erhoben wird. Diese Regelung gilt, wenn ein Unternehmen Waren an ein anderes Unternehmen in einem anderen EU-Land liefert und beide Parteien über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Die steuerfreie innergemeinschaftliche Lieferung ist in der EU umsatzsteuerlich geregelt, um den Handel zwischen den Mitgliedsstaaten zu erleichtern und Wettbewerbsverzerrungen zu vermeiden. Es ist wichtig, die Voraussetzungen und Dokumentationspflichten für eine steuerfreie innergemeinschaftliche Lieferung genau zu beachten, um mögliche Steuerfallen zu vermeiden. **
-
Wann liegt eine innergemeinschaftliche Lieferung vor?
Eine innergemeinschaftliche Lieferung liegt vor, wenn Waren von einem Unternehmen in einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Die gelieferten Waren müssen physisch von einem Mitgliedsstaat in einen anderen transportiert werden. Zudem muss der Erwerber die Waren für sein Unternehmen erwerben und über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Die korrekte Dokumentation und Meldung der innergemeinschaftlichen Lieferung ist für die Umsatzsteuerabrechnung und die Einhaltung der EU-Regelungen wichtig. **
Ähnliche Suchbegriffe für Innergemeinschaftliche
-
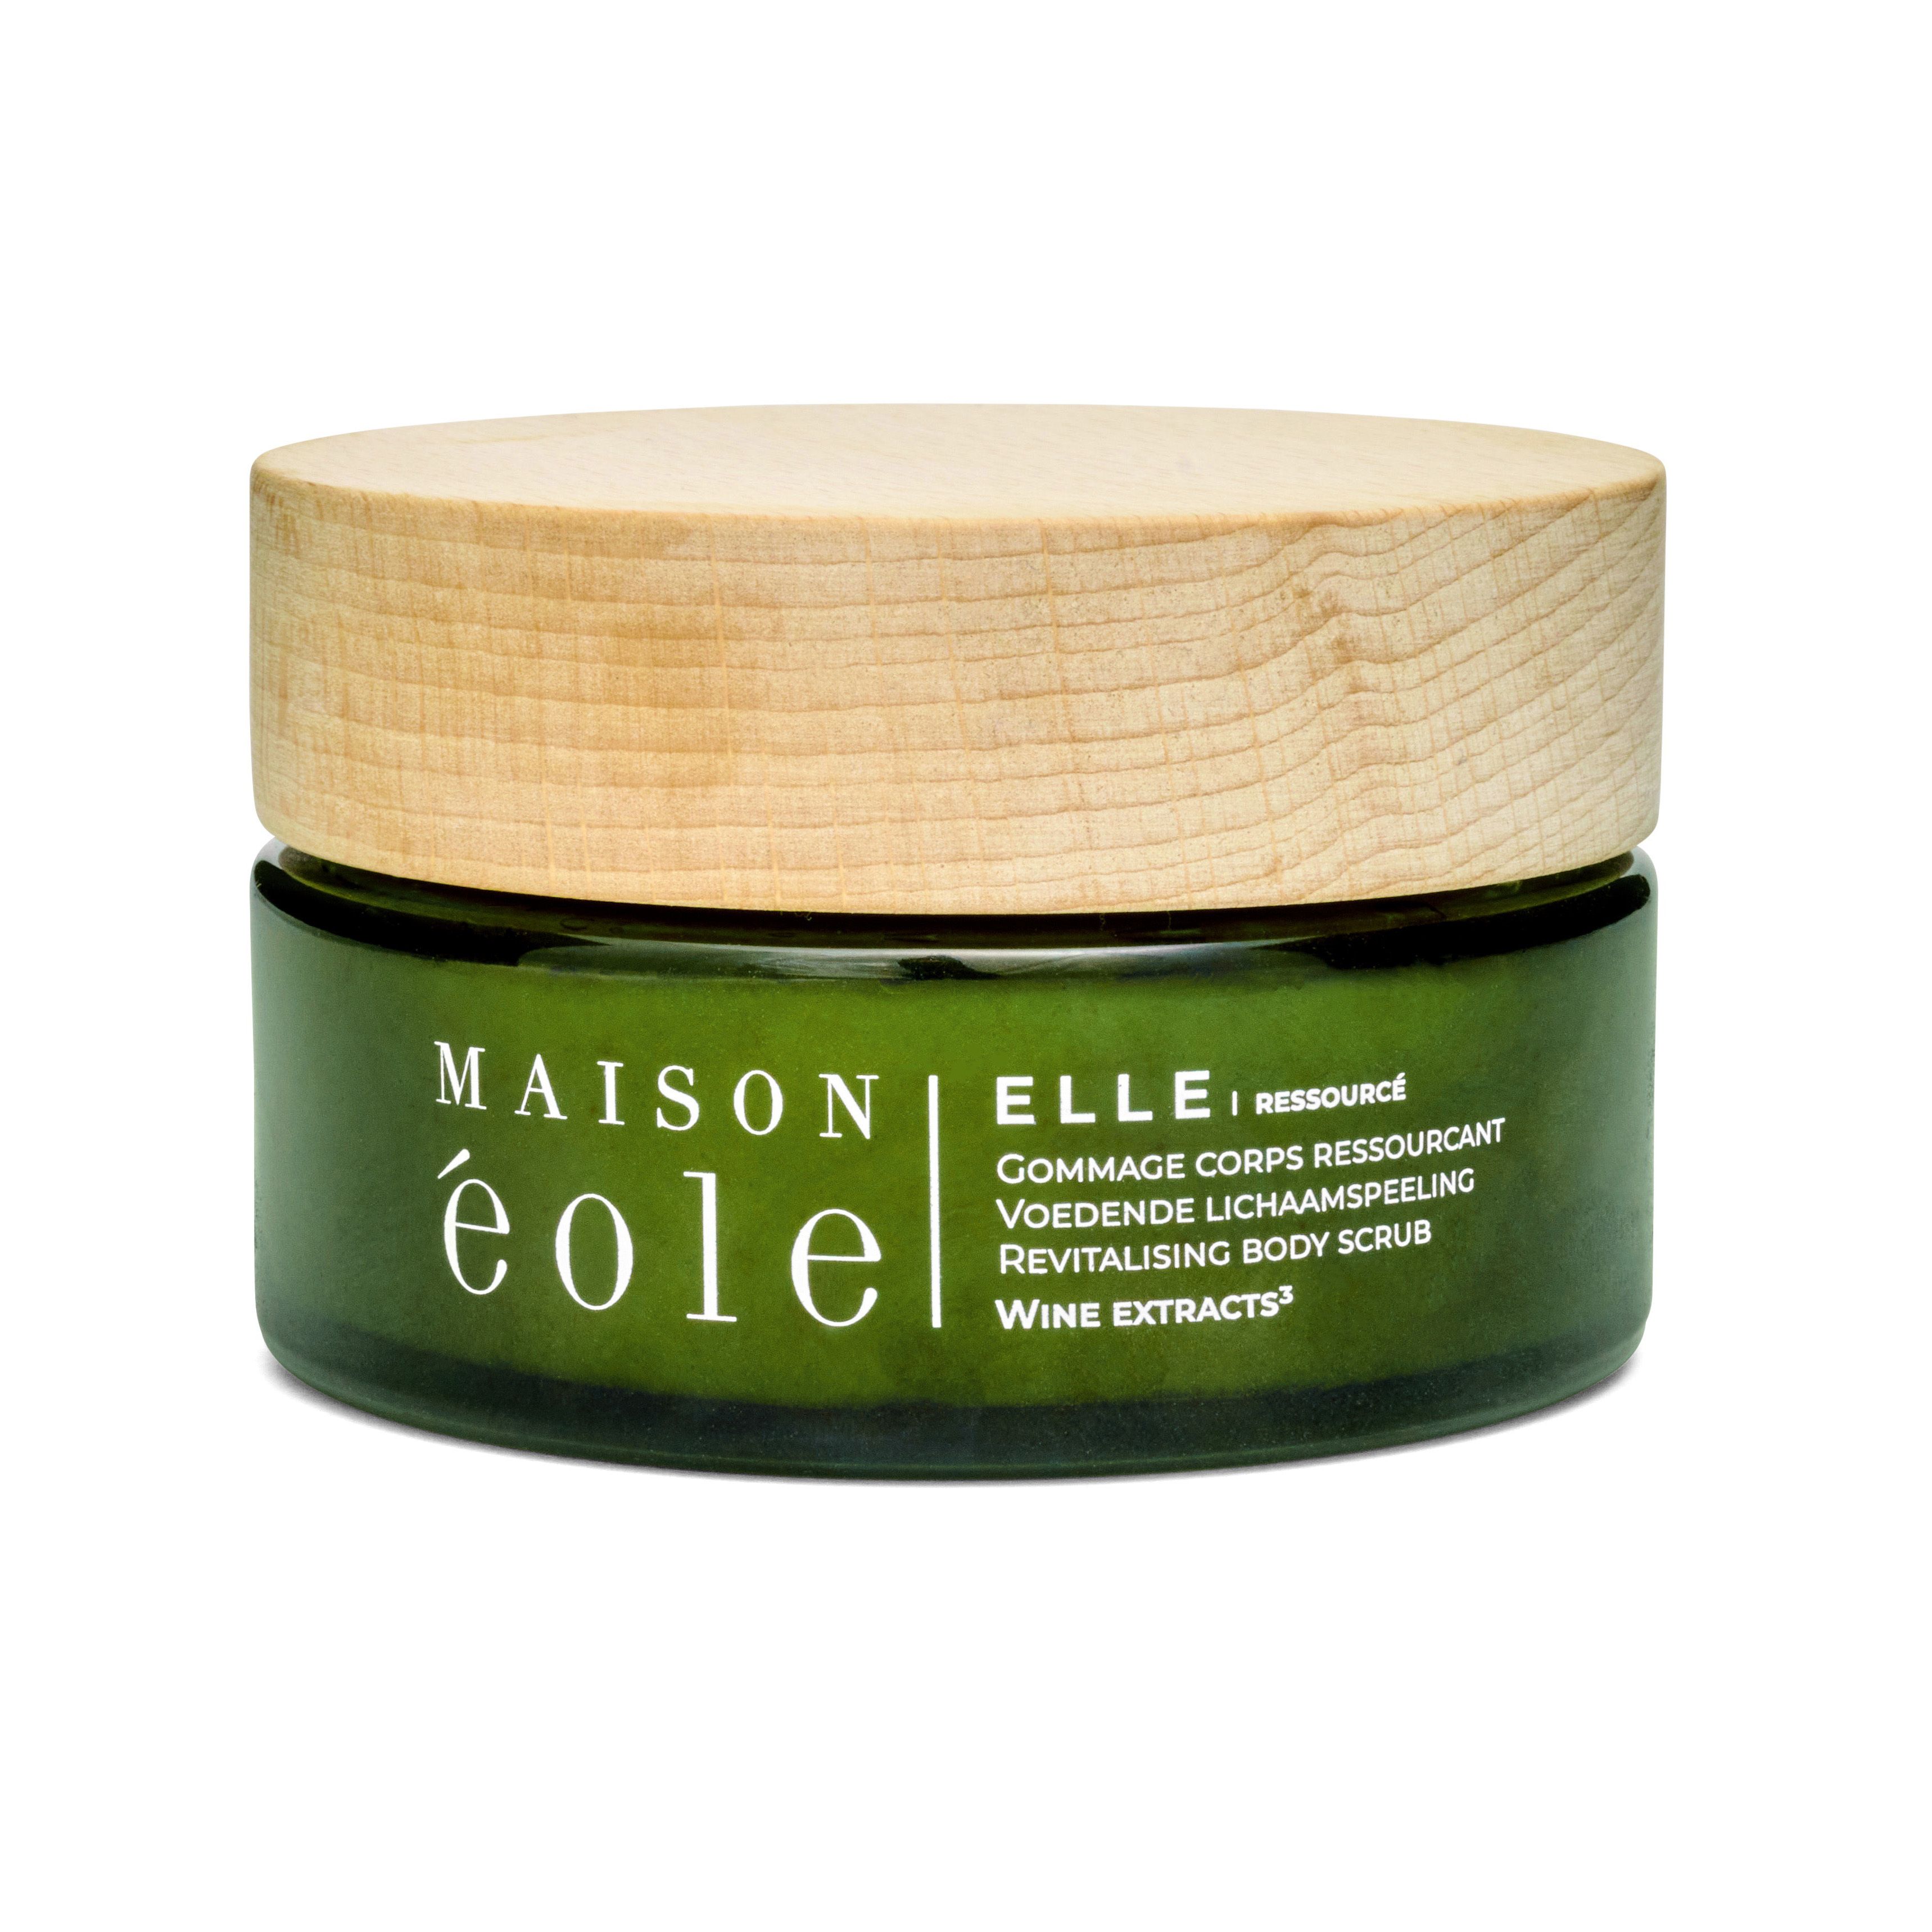
Maison Eole Gommage corps ressourçant Ressource 100 ml PeelingDie einzigartige Rezeptur vereint pflanzliches Traubenkernöl mit natürlichen Salzkristallen aus unseren Fässern und sorgt so für ein sanftes Körperpeeling, das selbst für empfindliche Haut geeignet ist. Angereichert mit Sheabutter peelt es die Haut sanft, ohne ein Spannungsgefühl zu verursachen, und versorgt sie gleichzeitig tiefenwirksam mit Feuchtigkeit. Die Rezeptur eignet sich auch für die Gesichtspflege. Zu 98 % naturzertifiziert und vegan. Ohne Parabene, Phthalate und Silikone. Dermatologisch getestet. Dezenter Duft, inspiriert von den Weinbergen. Hergestellt in Belgien. Wiederverwendbare Verpackung. Anwendungsgebiete Körperpflege Anwendungshinweise Für eine glatte und zarte Haut verwenden Sie das Körperpeeling Ressourcé" einmal pro Woche unter der Dusche als Teil Ihres morgendlichen oder abendlichen Rituals. Massieren Sie es mit der Hand oder einem Waschlappen ein, bis die abgestorbenen Hautzellen entfernt sind. Versorgen Sie Ihre Haut anschließend intensiv mit Feuchtigkeit und schützen Sie sie vor vorzeitiger Hautalterung mit unserer reparierenden und regenerierenden Körperlotion. Inhaltsstoffe VITIS VINIFERA SEED OIL . CETEARYL ALCOHOL . VITIS VINIFERA VINE EXTRACT . ISOAMYL COCOATE . PARFUM . RESVERATROL . ALCOHOL . BHT . ASCORBYL-PALMITAT . GLYCERYL-CAPRYLAT . GLYCINE-SOJA-ÖL . HELIANTHUS-ANNUUS-SAMENÖL . ISOAMYL-LAURAT . LECITHIN . ROSMARINUS-OFFICINALIS-EXTRAKT . TOCOPHEROL44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
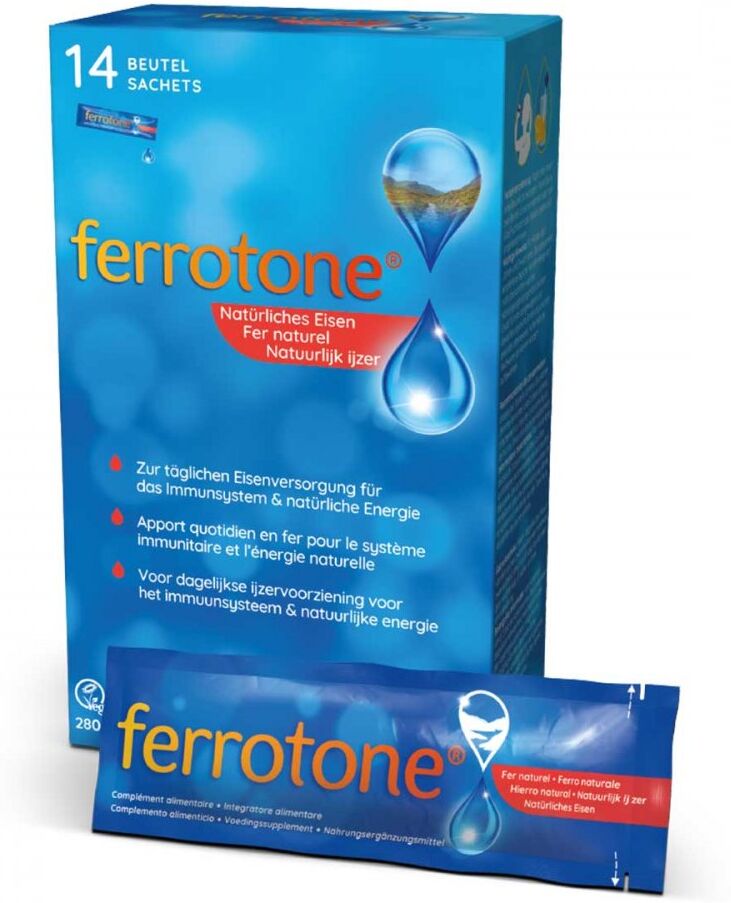
Ferrotone - der flüssige Eisen-LieferantAnwendungsgebiet von Ferrotone - der flüssige Eisen-LieferantFerrotone - der flüssige Eisen-Lieferant ist ein Nahrungsergänzungsmittel mit natürlichem Eisen, das Sie bei der täglich ausreichenden Zufuhr von Eisen unterstützt. Das in den praktischen Tagesportionsbeuteln enthaltene, eisenreiche Wasser entspringt einer natürlichen Quelle in den Snowdonia Mountains in Wales. Das in Ferrotone - der flüssige Eisen-Lieferant enthaltene Eisen wird sehr gut vom Körper aufgenommen und kann bis zu 40% von ihm verwertet werden. Mit nur einem Beutel Ferrotone - der flüssige Eisen-Lieferant können Sie einen wichtigen Beitrag zur Deckung Ihres täglichen Eisenbedarfs leisten. Wegen seines natürlich hohen Eisengehaltes bietet sich Ferrotone - der flüssige Eisen-Lieferant vor allem bei ernährungs- und körperlich bedingten Eisenmangel an, wie er häufig anzutreffen ist bei: Frauen während der Schwangerschaft Aktiven und Sportlern Vegetariern und Veganern Andere Kunden suchten auch nach: Eisensaft. Wirkungsweise von Ferrotone - der flüssige Eisen-LieferantEisen ist ein lebenswichtiges Spurenelement, das für viele Funktionen im Körper gebraucht wird. Vor allem für den Sauerstofftransport und den Energiestoffwechsel ist Eisen essentiell.Wirkstoffe / Inhaltsstoffe / ZutatenFerrotone - der flüssige Eisen-Lieferant enthält: Wasser mit hohem natürlichem Eisengehalt Durchschnittliche Nährwerte pro Beutel (20ml) %NRV* Eisen (Fe2+) 5mg (36%) *Nährstoffbezugswerte (NRV)GegenanzeigenBei bekannter Überempfindlichkeit gegen einen der Inhaltsstoffe und bei Kindern unter 3 Jahren sollte dieses Produkt nicht angewendet werden.DosierungVerzehrempfehlung der Ferrotone - der flüssige Eisen-Lieferant: Täglich den Inhalt eines Beutels (schwangere Frauen bis zu zwei Beutel) direkt einnehmen oder in ein Glas Fruchtsaft oder Wasser geben und umgehend trinken.HinweiseNahrungsergänzungsmittel sind kein Ersatz9,21 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was ist eine steuerfreie innergemeinschaftliche Lieferung?
Eine steuerfreie innergemeinschaftliche Lieferung ist eine Warenlieferung, die zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten stattfindet. Dabei wird die Umsatzsteuer nicht vom liefernden Unternehmen in Rechnung gestellt, sondern der Kunde ist verpflichtet, die Umsatzsteuer im Bestimmungsland zu entrichten. Um von der Steuerbefreiung zu profitieren, müssen bestimmte Voraussetzungen erfüllt sein, wie beispielsweise die korrekte Dokumentation der Lieferung und die Einhaltung der Meldepflichten. Eine steuerfreie innergemeinschaftliche Lieferung trägt dazu bei, den Handel innerhalb der EU zu erleichtern und die Bürokratie für Unternehmen zu reduzieren. **
-
Wann ist eine innergemeinschaftliche Lieferung steuerpflichtig?
Eine innergemeinschaftliche Lieferung ist steuerpflichtig, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass die Ware von einem Unternehmen in einem EU-Land an ein anderes Unternehmen in einem anderen EU-Land geliefert wird. Zudem muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware in ein anderes EU-Land transportiert werden. Die steuerliche Behandlung richtet sich nach den Regelungen des jeweiligen EU-Landes, in dem die Lieferung stattfindet. Es ist wichtig, die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung genau zu prüfen, um mögliche Steuerfallen zu vermeiden. **
-
Wann ist es eine innergemeinschaftliche Lieferung?
Eine innergemeinschaftliche Lieferung liegt vor, wenn Waren von einem Unternehmen in einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Die gelieferten Waren müssen zudem physisch von einem Mitgliedsstaat in einen anderen transportiert werden. Es ist wichtig, dass alle Voraussetzungen gemäß den EU-Umsatzsteuerrichtlinien erfüllt sind, um von einer innergemeinschaftlichen Lieferung sprechen zu können. Die korrekte Dokumentation und Nachweise sind entscheidend, um die Steuerfreiheit dieser Lieferung zu gewährleisten. **
-
Wer zahlt Steuer bei innergemeinschaftliche Lieferung?
Bei einer innergemeinschaftlichen Lieferung zahlt der Käufer die Steuer. Der Verkäufer ist jedoch verpflichtet, die Lieferung in seinem eigenen Land steuerfrei zu behandeln und die Umsatzsteuer-Identifikationsnummer des Käufers zu überprüfen. Der Käufer muss dann die Umsatzsteuer in seinem eigenen Land gemäß den dort geltenden Steuervorschriften abführen. Es ist wichtig, dass beide Parteien die notwendigen Dokumente und Nachweise für die innergemeinschaftliche Lieferung vorlegen können, um mögliche Steuerprüfungen zu bestehen. Es ist ratsam, sich vor einer innergemeinschaftlichen Lieferung über die jeweiligen steuerlichen Pflichten zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.